La portière enfoncée et votre assurance : que couvre votre contrat et que faire
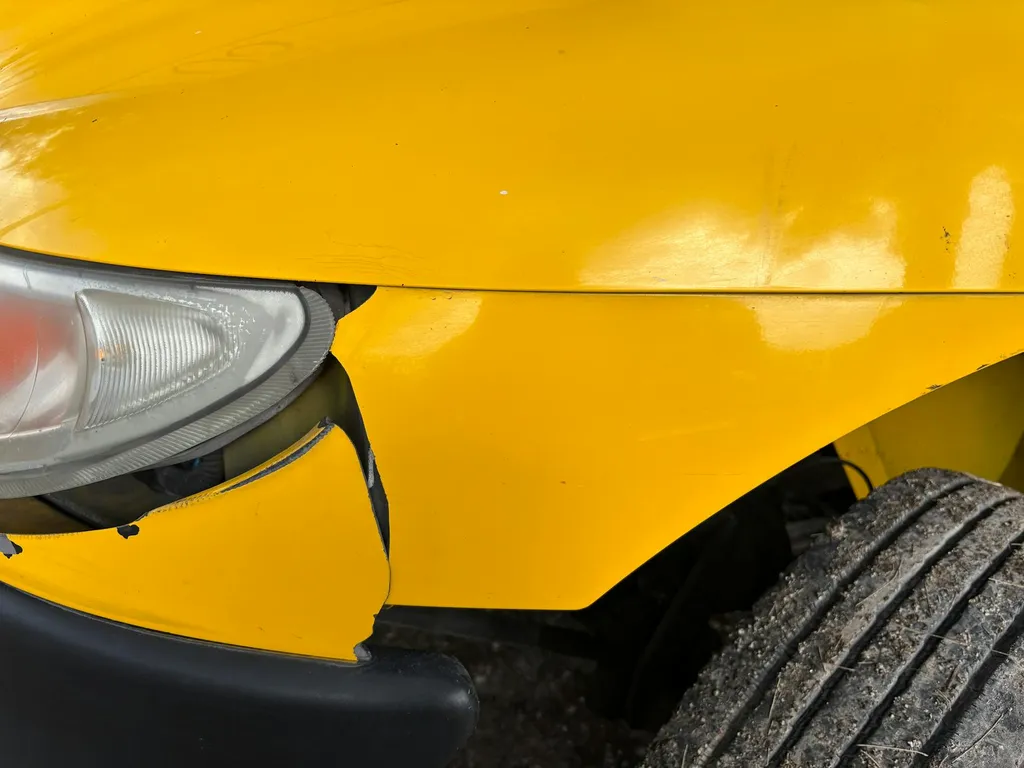
Oui, une portière enfoncée peut être prise en charge par votre assurance auto, mais seulement si la garantie adaptée est prévue et si les preuves correspondent au scénario (tiers identifié, vandalisme, choc seul). Avant de déclarer un sinistre, il faut chiffrer la réparation, comparer avec votre franchise (la part restant à votre charge) et anticiper un éventuel malus (augmentation de votre coefficient de bonus-malus). La bonne décision se joue souvent sur un devis simple et quelques pièces justificatives bien préparées.
Pas le temps de lire ? Résumé de l'article en quelques mots :
- Tous risques (dommages tous accidents) peut couvrir une portière enfoncée, avec franchise et exclusions prévues au contrat.
- Au tiers, la réparation de votre portière n'est généralement pas prise en charge sauf option (ex : vandalisme) ou tiers identifié responsable.
- Avant de déclarer, comparez devis, franchise (souvent 250 à 750 euros) et risque de malus (exemple +25%, coefficient x 1.25).
- Agissez vite : preuves, constat ou plainte selon le cas, puis déclaration dans les 5 jours (souvent 5 jours ouvrés).
Ce que votre assurance couvre, selon votre formule
Il faut d'abord clarifier votre niveau de couverture. La base légale, c'est l'assurance responsabilité civile (RC) obligatoire : l'article L211-4 rappelle qu'un véhicule en circulation doit être assuré. Concrètement, cette RC sert à indemniser les dommages causés à autrui, pas à réparer votre propre portière si vous êtes responsable ou si l'auteur n'est pas identifié.
Dans ce cadre, deux options s'offrent à vous :
- Assurance tous risques : via la garantie dommages tous accidents, votre assureur peut prendre en charge la réparation même sans tiers identifié (choc de parking, collision, intempéries, vandalisme), sous réserve d'une franchise et d'exclusions contractuelles (dommages intentionnels, conduite sous alcool ou stupéfiants, compétition, usure).
- Assurance au tiers : en principe, aucune prise en charge de votre portière si vous êtes responsable ou si vous êtes seul à déclarer un choc. En revanche, certains contrats proposent des garanties complémentaires payantes (ex : vandalisme ou « bris de carrosserie » selon les assureurs).
Si un tiers identifié est responsable, la logique est différente : c'est la RC adverse qui paie, indépendamment de votre formule. Entre assureurs, une subrogation peut s'opérer, c'est-à-dire que l'assureur qui indemnise peut ensuite se retourner contre le responsable.

Responsabilité sur parking : qui est en faute sur une portière ?
Sur les chocs de portière, la question de la responsabilité est souvent plus simple qu'on l'imagine, à condition d'avoir un tiers identifié. Le Code de la route encadre le sujet : l'article R417-7 interdit d'ouvrir une portière si cela crée un danger, et la responsabilité pèse alors sur l'occupant qui ouvre. En parallèle, l'article R412-6 rappelle les obligations du conducteur en mouvement, ce qui peut compter si un véhicule arrive trop vite, trop près ou avec une trajectoire imprudente.
Sur le terrain, on retrouve des scénarios classiques :
Ouverture de portière : l'occupant ouvre et heurte une voiture stationnée, il est généralement responsable. Manoeuvre en marche arrière : le véhicule qui recule et touche une portière ouverte est généralement responsable. En revanche, un partage de responsabilité peut exister si les fautes se combinent.
Point pratique à intégrer à votre stratégie de dossier : dans 99% des cas, l'assurance vous demandera un tiers identifié. Autrement dit, si votre portière est enfoncée et que l'auteur est inconnu, votre indemnisation dépendra surtout de votre formule (tous risques ou option vandalisme) et de vos preuves (photos, plainte, témoignages).
Déclarer ou payer vous-même : méthode chiffrée et seuils utiles
Ensuite, il faut décider si déclarer le sinistre est rentable. La règle de conformité est claire : la déclaration doit être faite dans les 5 jours, souvent 5 jours ouvrés, après la découverte. Mais la règle économique l'est tout autant : comparez le coût net de l'indemnisation à l'addition franchise + malus potentiel.
Repères utiles issus des pratiques de réparation :
| Élément | Fourchette indicative | Impact sur la décision |
|---|---|---|
| Franchise | 250 à 750 euros (exemple 400 euros) | Si la réparation est proche ou inférieure, déclarer n'apporte souvent rien |
| DSP (débosselage sans peinture) | 80 à 150 euros par élément | Souvent à payer soi-même si la franchise est élevée |
| Carrosserie traditionnelle | souvent plus de 600 euros | Peut justifier une déclaration selon franchise et malus |
| Remplacement de porte + peinture | 800 à 1000 euros | Déclaration plus fréquente en tous risques, surtout si le devis approche 1000 euros |
| Malus (exemple accident seul) | +25% (coefficient x 1.25) | Sur 3 ans, le surcoût peut dépasser 1000 euros selon l'exemple |
Ma méthode est volontairement opérationnelle : demandez un devis avant de déclarer. Si le devis est inférieur à la franchise, ou très proche, vous avez de bonnes raisons de payer directement. À l'inverse, beaucoup d'assurés basculent vers la déclaration quand la facture dépasse 1000 euros, car l'expertise et la prise en charge deviennent plus intéressantes, surtout en tous risques.
Petite anecdote de terrain : on me montre souvent une portière juste marquée, et la personne veut « ouvrir un dossier » par réflexe. Avec un devis de DSP à 120 euros et une franchise à 400 euros, le calcul est immédiat : vous financez 100% de la réparation, et vous prenez le risque d'un malus si votre contrat applique un accident responsable. Dans ce cas, la prudence financière consiste généralement à régler la facture et à conserver vos preuves au dossier.

Procédure pas à pas : preuves, déclaration, expertise
La démarche à suivre se joue en séquence. D'abord, sécurisez la zone et documentez : photos horodatées de la portière et de l'environnement, notez date et heure, cherchez des témoins et leurs coordonnées. Si un véhicule est coincé, ne le déplacez pas sauf danger.
Dans ce cas, adaptez le document :
- Tiers identifié : remplissez un constat amiable avec l'autre conducteur, ou passez par un e-constat. Restez factuel et ne signez pas une déclaration inexacte.
- Délit de fuite ou vandalisme : déposez plainte et gardez le récépissé. Un constat unilatéral peut aussi structurer votre récit.
Ensuite, faites chiffrer correctement : exigez un devis détaillé (pièces, peinture, main-d'oeuvre) et demandez, si pertinent, une option en débosselage sans peinture. Pour une portière enfoncée, c'est un arbitrage fréquent quand la peinture n'est pas fissurée.
Puis, déclarez auprès de l'assureur dans les 5 jours via téléphone, application ou espace assuré, en joignant vos pièces (photos, devis, constat, récépissé de plainte, témoignages). Si l'assureur mandate un expert, retenez son rôle : constater, chiffrer, arbitrer entre DSP, réparation carrosserie ou remplacement. En cas de désaccord, vous pouvez demander une contre-expertise et cadrer la demande par écrit.
Sur le choix du réparateur, retenez que la loi Hamon (depuis 2015) vous permet de choisir votre garage, même si l'assureur vous propose un réseau. En revanche, si vous optez pour un garage non agréé, vous pouvez devoir avancer les frais et vous exposer à des discussions sur la facturation. Les garages agréés limitent souvent l'avance à la franchise, et peuvent proposer des réparations garanties et parfois un véhicule de prêt selon les pratiques.
Enfin, sur les pièces : le carrossier doit vous informer de la possibilité de pièces de réemploi (PIEC). Cette proposition peut jouer sur le coût et les délais, mais l'objectif reste la conformité et la sécurité, notamment si des éléments de porte sont déformés (charnières, serrure, renfort, alignement des ouvrants). Si ces signes apparaissent, l'expertise et un remplacement peuvent être plus cohérents qu'une réparation cosmétique.
Trois cas chiffrés pour trancher rapidement
Cas A : DSP à 120 euros, franchise 400 euros. Déclarer n'apporte pas d'indemnisation utile, payer est souvent le choix rationnel.
Cas B : réparation à 650 euros, franchise 400 euros. L'indemnisation nette serait de 250 euros (650 - 400), à comparer au risque d'un malus possible (+25%, coefficient x 1.25). Si aucun tiers n'est identifié, beaucoup d'assurés préfèrent payer pour éviter un surcoût futur.
Cas C : remplacement de porte à 950 euros, franchise 400 euros. En tous risques, la déclaration devient plus logique, et si un tiers est identifié, c'est la RC adverse qui prend en charge. Le point d'attention reste le coût du malus sur 3 ans, qui peut dépasser 1000 euros dans l'exemple, d'où l'intérêt de faire vos calculs avant d'ouvrir le sinistre.